
Reforma Tributária: empresas do Simples terão setembro para decidir se IBS e CBS ficam dentro ou fora do DAS
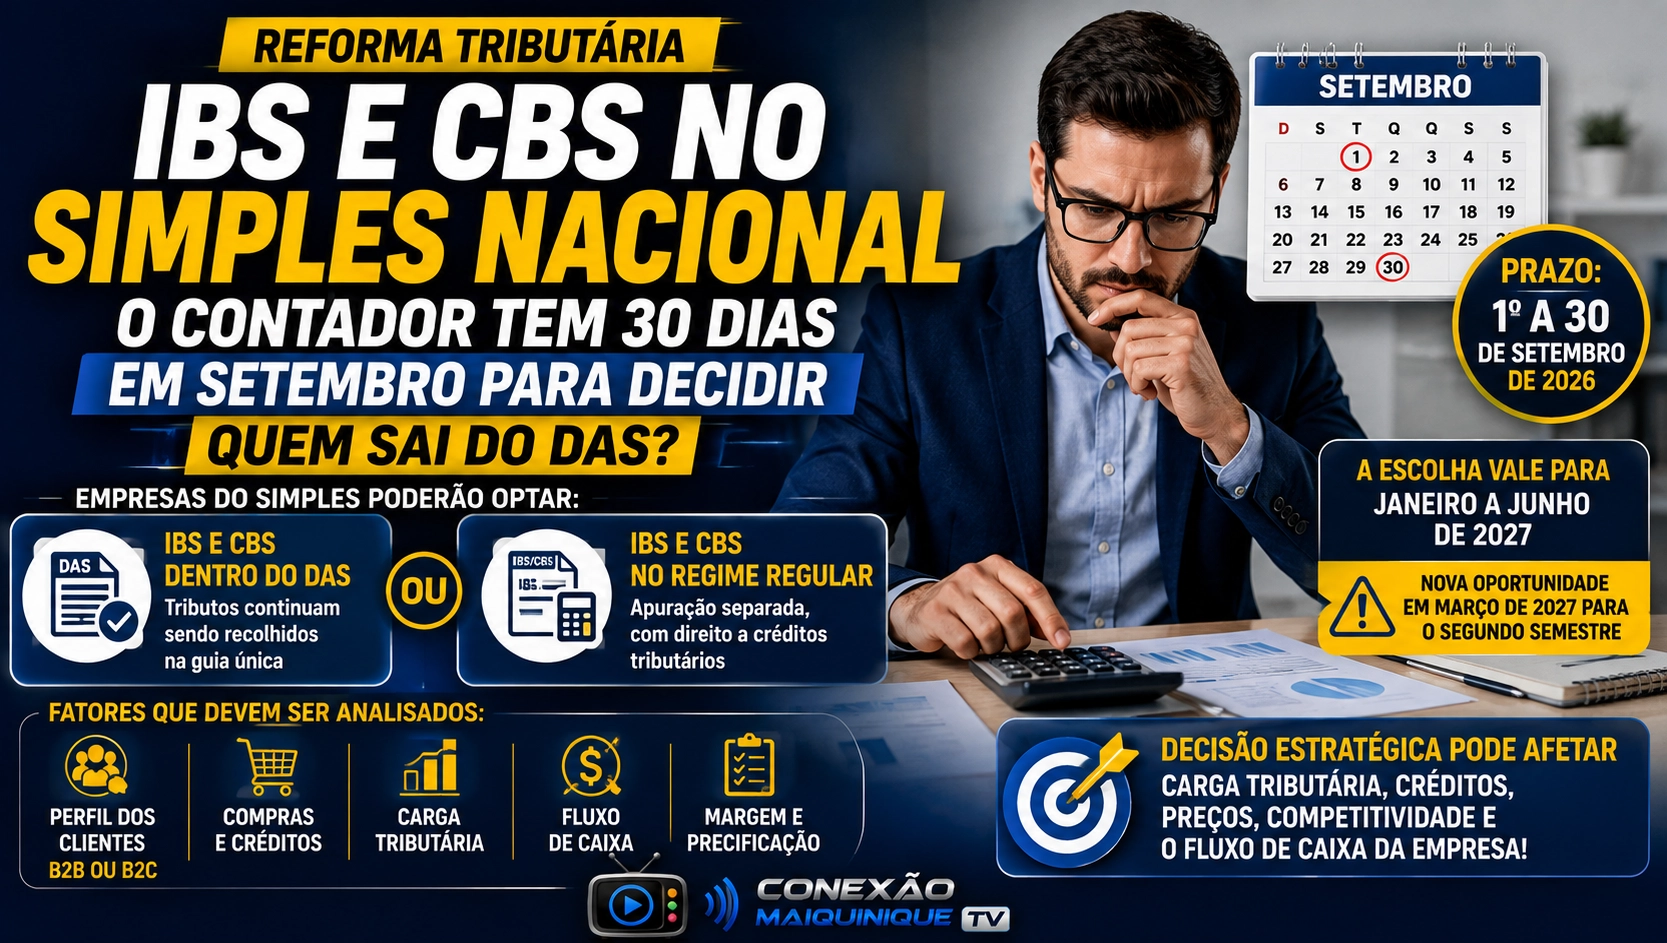
Nova regra abre uma decisão estratégica para micro e pequenas empresas; escolha feita em setembro de 2026 produzirá efeitos no primeiro semestre de 2027
A Reforma Tributária começa a colocar os empresários do Simples Nacional diante de uma das decisões mais importantes da transição para o novo sistema de tributação do consumo. Entre 1º e 30 de setembro de 2026, as empresas poderão optar por manter o IBS e a CBS dentro do Simples Nacional ou recolher os dois novos tributos separadamente, pelo chamado regime regular.
A regra está relacionada à implementação do novo modelo tributário e foi regulamentada pela Resolução CGSN nº 186/2026. A própria Receita Federal confirmou que a escolha realizada em setembro valerá para o período de janeiro a junho de 2027.
A mudança ganhou atenção no setor contábil porque não se trata simplesmente de escolher a menor alíquota. A decisão pode afetar carga tributária, geração e aproveitamento de créditos, formação de preços, competitividade e fluxo de caixa das empresas.
Duas possibilidades para quem está no Simples
A primeira alternativa é continuar no modelo tradicional, mantendo IBS e CBS dentro do DAS. Nesse cenário, a empresa permanece submetida à sistemática simplificada também em relação aos novos tributos.
A segunda possibilidade é permanecer no Simples Nacional para os demais tributos, mas optar pela apuração do IBS e da CBS pelo regime regular, separadamente do DAS. É o modelo que vem sendo chamado de Simples híbrido ou IBS/CBS “por fora”.
Essa possibilidade está prevista no artigo 41 da Lei Complementar nº 214/2025, que permite aos optantes pelo Simples Nacional escolher a apuração e o recolhimento de IBS e CBS pelo regime regular.
Quem não fizer opção continua no DAS
Há um ponto fundamental para empresários e contadores: a empresa que já está regularmente no Simples não precisa escolher o regime híbrido para continuar no Simples Nacional.
Se não houver opção pelo regime regular em setembro, IBS e CBS permanecerão dentro da guia única no primeiro semestre de 2027. A Receita Federal informa ainda que haverá uma nova oportunidade em março de 2027, com efeitos para o segundo semestre daquele ano.
Portanto, não se trata de uma saída automática do Simples Nacional.
Crédito tributário pode ser decisivo
Uma das questões centrais da escolha está no sistema de créditos.
Quando IBS e CBS são recolhidos pelo regime regular, a empresa entra na sistemática de débitos e créditos desses tributos. Isso pode ser relevante principalmente para negócios que vendem para outras empresas que também estão no regime regular e valorizam o aproveitamento integral dos créditos tributários.
Por isso, empresas com operações predominantemente B2B — empresa vendendo para empresa — merecem análise mais detalhada.
Já para negócios cuja receita é predominantemente proveniente do consumidor final (B2C), o benefício comercial decorrente da geração de créditos tende a ter menor importância, uma vez que o consumidor pessoa física normalmente não está adquirindo o produto ou serviço para aproveitar crédito tributário.
Isso não significa, entretanto, que toda empresa B2B deva optar pelo modelo híbrido. A decisão exige simulação individual.
Contador passa a ter papel ainda mais estratégico
A proximidade do prazo aumenta a responsabilidade dos escritórios contábeis. Antes de recomendar qualquer mudança, será necessário conhecer a operação real de cada cliente.
Entre os pontos que precisam entrar na análise estão faturamento, atividade, perfil dos clientes, percentual de vendas B2B e B2C, fornecedores, volume de compras que geram créditos, margens, produtos ou serviços comercializados e eventuais tratamentos tributários diferenciados.
Uma escolha feita apenas com base na possibilidade de gerar mais créditos pode resultar em aumento do custo tributário ou administrativo.
Por outro lado, permanecer automaticamente no modelo tradicional sem avaliar a cadeia comercial também pode afetar a competitividade de determinadas empresas.
Setembro terá duas mudanças importantes
Além da escolha relacionada ao IBS e à CBS, setembro de 2026 passa a ser importante por outra mudança.
A Receita Federal informou que empresas que não estiverem enquadradas no Simples Nacional a partir de 1º de janeiro de 2027 e desejarem ingressar no regime para 2027 deverão solicitar a opção entre 1º e 30 de setembro de 2026. O procedimento, que tradicionalmente ocorria em janeiro, foi antecipado.
Para as empresas que já estão regularmente no Simples, em regra, a permanência continua automática. O cuidado adicional em setembro será justamente avaliar se existe interesse em levar IBS e CBS para o regime regular.
Decisão deve ser tomada com números
A principal recomendação para os empresários é evitar decisões generalizadas.
Não existe uma resposta única dizendo que “por dentro do DAS é sempre melhor” ou que “o regime híbrido será sempre mais vantajoso”.
Para uma empresa que vende principalmente ao consumidor final, a realidade pode ser uma. Para uma indústria ou prestadora de serviços que atende grandes empresas sujeitas ao regime regular, a análise pode ser completamente diferente.
Com a janela de opção marcada para 1º a 30 de setembro de 2026, os próximos dias serão importantes para que contadores e empresários façam simulações antes de decidir.
A escolha realizada em setembro produzirá efeitos no primeiro semestre de 2027. Quem não optar pelo recolhimento regular continuará, nesse período, com IBS e CBS dentro do Simples Nacional.
Fonte: informações da Receita Federal, legislação da Reforma Tributária e matéria publicada pelo Portal Contábeis.
Leia a matéria original no Portal Contábeis
Comentários