
Reforma Tributária: Nova etapa na emissão de notas fiscais começa nesta segunda-feira (03)
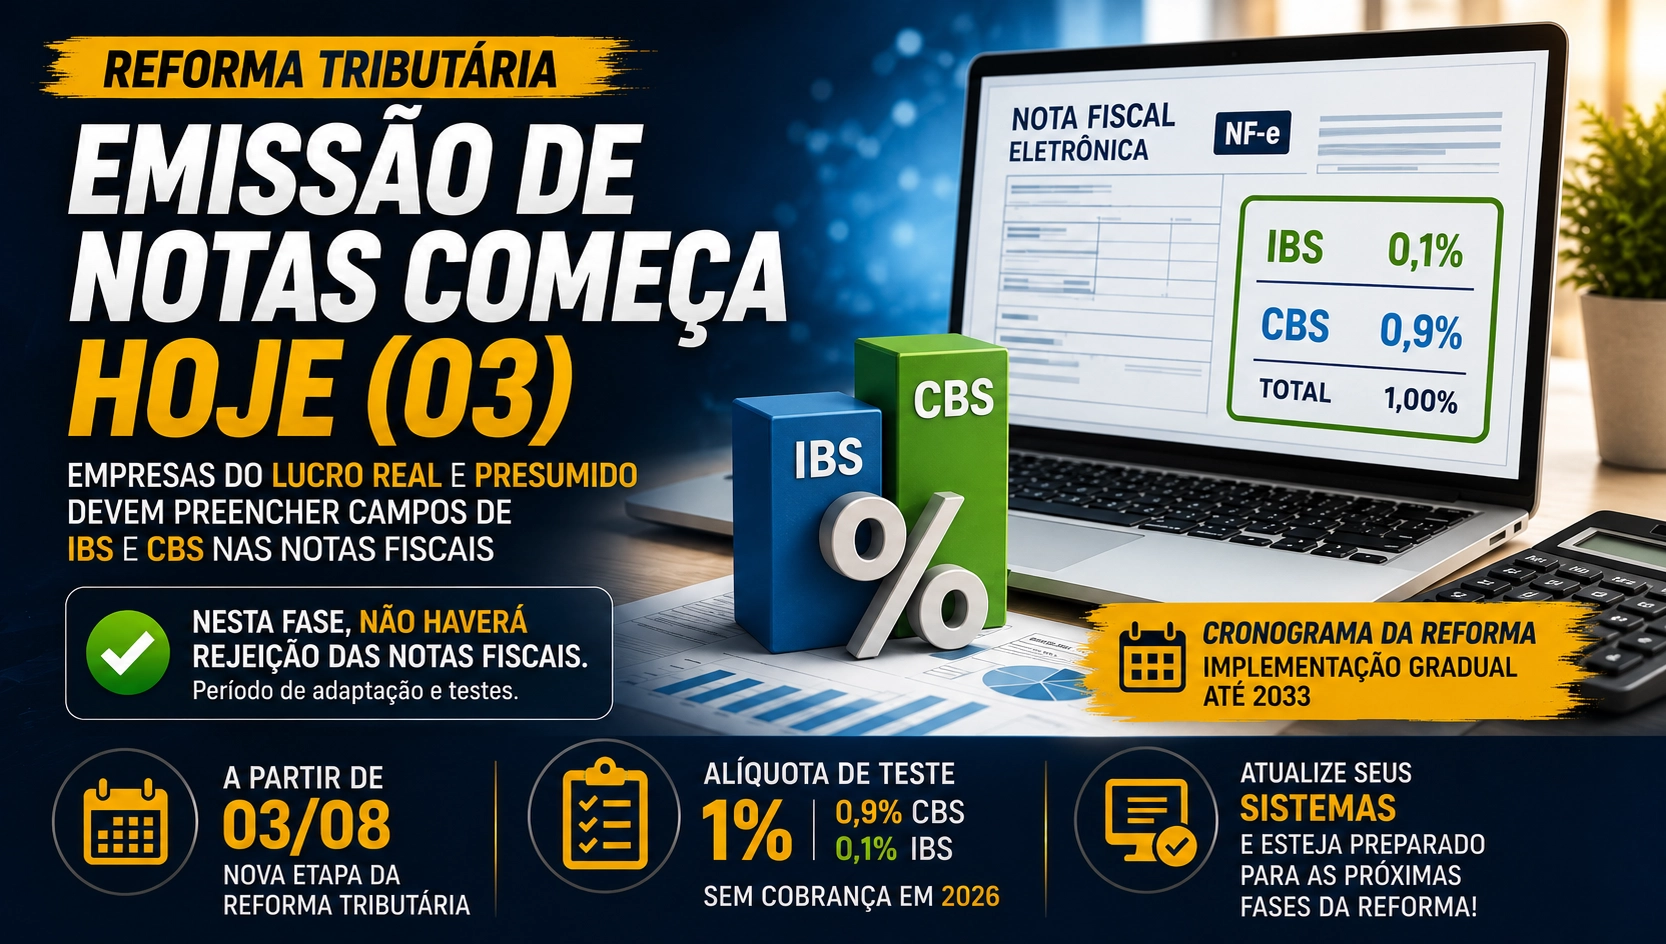
A partir desta segunda-feira (03), entra em vigor uma nova fase da implementação da Reforma Tributária no Brasil. Empresas enquadradas no Lucro Real e Lucro Presumido passam a ter que preencher obrigatoriamente os campos referentes ao IBS (Imposto sobre Bens e Serviços) e à CBS (Contribuição sobre Bens e Serviços) na emissão das notas fiscais eletrônicas.
Apesar da obrigatoriedade do preenchimento, não haverá rejeição automática das notas fiscais neste primeiro momento, conforme o cronograma definido pelos órgãos responsáveis pela implantação da reforma. O objetivo desta etapa é permitir que empresas, desenvolvedores de sistemas e administrações tributárias concluam os ajustes necessários antes da efetiva cobrança dos novos tributos.
O que muda?
Os documentos fiscais eletrônicos passam a contar com os campos destinados ao IBS e à CBS, utilizando uma alíquota de teste de 1%, sendo:
- 0,9% para a CBS;
- 0,1% para o IBS.
Esses valores possuem caráter exclusivamente informativo, sem gerar recolhimento dos tributos durante 2026.
Empresas devem aproveitar o período de adaptação
Especialistas recomendam que as empresas utilizem esse período para:
- Atualizar seus sistemas emissores de notas fiscais;
- Revisar a parametrização tributária;
- Realizar testes de emissão;
- Capacitar as equipes fiscal, contábil e financeira.
Atenção ao Simples Nacional
As empresas optantes pelo Simples Nacional possuem regras específicas na transição e, em geral, ainda não estão sujeitas à obrigatoriedade do preenchimento dos novos campos da mesma forma que os contribuintes do regime regular. Entretanto, é importante acompanhar o cronograma oficial e manter os sistemas preparados para as próximas etapas da reforma.
A fase é de adaptação
A implementação da Reforma Tributária ocorrerá de forma gradual até 2033. Neste momento, a principal preocupação das empresas deve ser garantir que seus sistemas estejam preparados para o novo padrão de emissão das notas fiscais, evitando problemas operacionais nas próximas fases da transição.
GILCONT CONTABILIDADE
Comentários